Guía Asesor 0km
¿Conviene meterse en un plan de ahorro en 2026? Guía completa
Con los precios de los 0km en constante movimiento, muchas personas se preguntan si hoy tiene sentido acceder a un auto nuevo a través de un plan de ahorro. La respuesta no es un sí o un no automático: depende de tu situación, tu paciencia y tu capacidad de sostener una cuota que se actualiza. En esta guía te explicamos cómo funciona el plan de ahorro 2026, cuáles son sus ventajas y riesgos, y cómo compararlo con otras formas de financiación para decidir con criterio.
4 min de lectura
·
7 secciones
¿Qué es un plan de ahorro y cómo funciona?
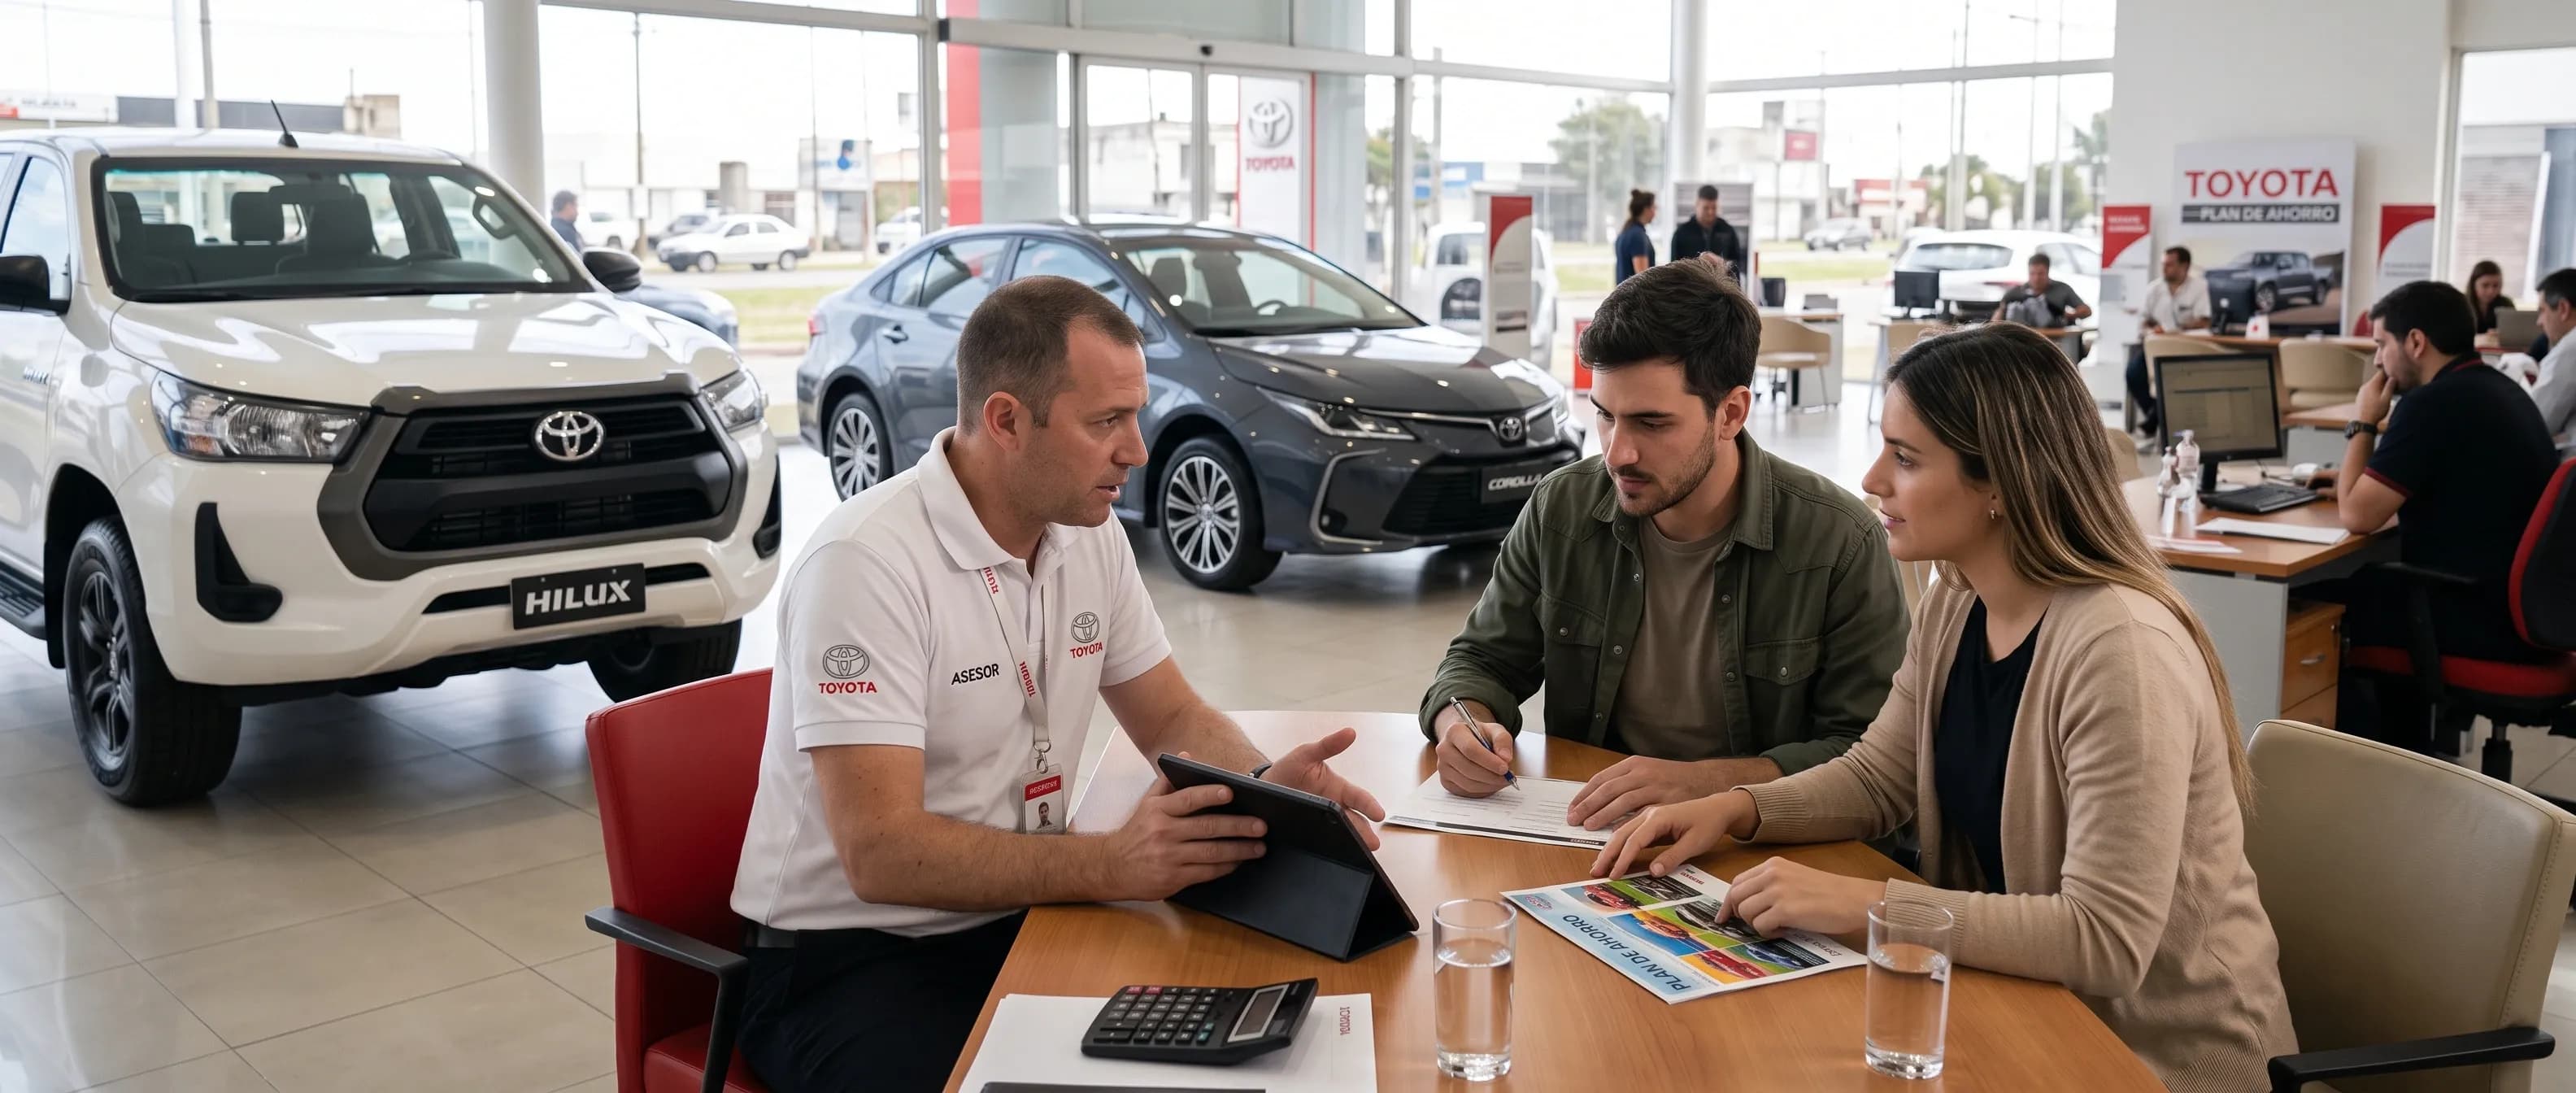
Un plan de ahorro es un sistema en el que un grupo de personas paga una cuota mensual para conformar un fondo común, con el que se adquieren unidades iguales para todos los integrantes. Cada mes se adjudican autos por sorteo o por licitación, es decir, ofreciendo adelantar cuotas para acceder antes a la unidad.
La clave del sistema es que la cuota es actualizable: se calcula sobre el valor móvil del vehículo, que toma como referencia el precio de lista de la terminal. Por eso la cuota no es fija y cambia a medida que el precio del auto se modifica.
Modalidades y plazos más habituales en 2026
Aunque cada marca tiene sus propias condiciones, estas son las estructuras más comunes:
Plan 70/30 · financiás el 70% del valor en cuotas y pagás el 30% al momento de la adjudicación.
Plan 80/20 · financiás el 80% y abonás el 20% restante al adjudicar.
Plan 100% financiado · cubrís todo el valor con cuotas, sin pago inicial al adjudicarte.
Plazos · generalmente entre 84 y 120 cuotas, según la marca y el modelo.
En algunos planes la adjudicación puede darse desde las primeras cuotas, ya sea por sorteo, licitación o adjudicación pactada, aunque nunca hay una fecha garantizada.
Ventajas de un plan de ahorro
No hay tasa de interés bancaria · el ajuste proviene del valor del vehículo, no de una tasa financiera.
Sin ingresos elevados · los requisitos suelen ser menores que los de un crédito prendario.
Entrada baja · podés suscribirte sin contar con el valor completo del auto ni un gran anticipo.
Flexibilidad · podés licitar o adelantar cuotas para acceder antes a tu 0km.
Acceso a un 0km con garantía de fábrica y sin hacerte cargo de los problemas de un usado.
Desventajas y riesgos que conviene conocer
La cuota no es fija · si el precio del auto sube, la cuota también. En períodos de alta inflación, el plan puede volverse muy exigente.
Incertidumbre en la entrega · si no ganás sorteo ni licitás, la adjudicación puede demorar meses o incluso años.
Gastos adicionales · además de la cuota suelen existir derechos de suscripción y adjudicación, seguro de vida y gastos administrativos, que varían según la administradora.
Costos posteriores · una vez que retirás el auto, hay que sumar patentamiento, seguro y mantenimiento.
Conocer estos puntos antes de firmar evita sorpresas y permite proyectar un presupuesto más realista.
Plan de ahorro vs. crédito prendario vs. leasing
| Plan de ahorro | Crédito prendario | Leasing | |
|---|---|---|---|
| Entrega del auto | Por sorteo o licitación | Inmediata | Inmediata |
| Anticipo | Bajo | 20% a 30% | Medio |
| Cuota | Variable (valor móvil) | Según tasa del banco | Según contrato |
| Requisitos | Menores | Recibo de sueldo e historial | Variables |
| Ideal para | Quien puede esperar | Quien necesita el auto ya | Uso empresarial |
Como regla general, conviene que la cuota no supere el 30% o 35% de tus ingresos netos, sin importar la modalidad que elijas.
¿Para quién conviene un plan de ahorro?
Un plan de ahorro suele ser una buena alternativa si:
No tenés apuro por retirar el auto y podés esperar la adjudicación.
Querés evitar un crédito bancario o no cumplís sus requisitos de ingresos.
Preferís pagar de forma gradual en vez de desembolsar un gran capital.
Podés absorber aumentos de cuota si el precio del vehículo sube.
En cambio, puede no ser lo ideal si necesitás el auto de inmediato o si tu presupuesto no tolera variaciones mensuales.
Cómo elegir el mejor plan en 2026
Antes de suscribirte, revisá estos puntos:
Simulá la cuota actual y proyectá escenarios de aumento.
Verificá el plazo, la modalidad (70/30, 80/20 o 100%) y las condiciones de adjudicación.
Pedí el detalle completo de gastos · derechos de suscripción, seguro y gastos administrativos.
Comparé al menos tres modelos y marcas según tu uso y presupuesto.
Leé el contrato y consultá todas las dudas antes de firmar.
Podés explorar todas las opciones disponibles en nuestra sección de planes de ahorro y comparar modelos, cuotas y condiciones en un solo lugar.
Asesor 0km
Decidí con asesoramiento y sin letra chica
Un plan de ahorro puede ser una excelente forma de acceder a tu 0km, siempre que entiendas cómo funciona y tengas claro cuánto podés sostener mes a mes. En Asesor0km te acompañamos en todo el proceso, desde la elección del modelo hasta el seguimiento de tu adjudicación. Consultá sin cargo con un asesor y descubrí qué plan se adapta mejor a vos.
Preguntas frecuentes
Seguí leyendo
Consumo real de la Ford Ranger 2.0 Turbo y V6 3.0: ¿cuánto gasta en ciudad y ruta?
Descubrí el consumo real de la Ford Ranger 2.0 Turbo y V6 3.0 en ciudad y ruta: litros cada 100 km, autonomía y consejos para gastar menos.
Entrega pactada Ford: ¿en qué cuota podés pedir tu 0km garantizado?
Ford Plan Óvalo y entrega pactada: en qué cuota se asegura la adjudicación, condiciones, gastos y plazos reales para retirar tu 0km.
Las 5 trampas más comunes de los planes de ahorro de autos en Argentina
Conocé las 5 trampas más comunes de los planes de ahorro de autos: cuota variable, gastos ocultos, adjudicación y rescisión. Cómo evitarlas.